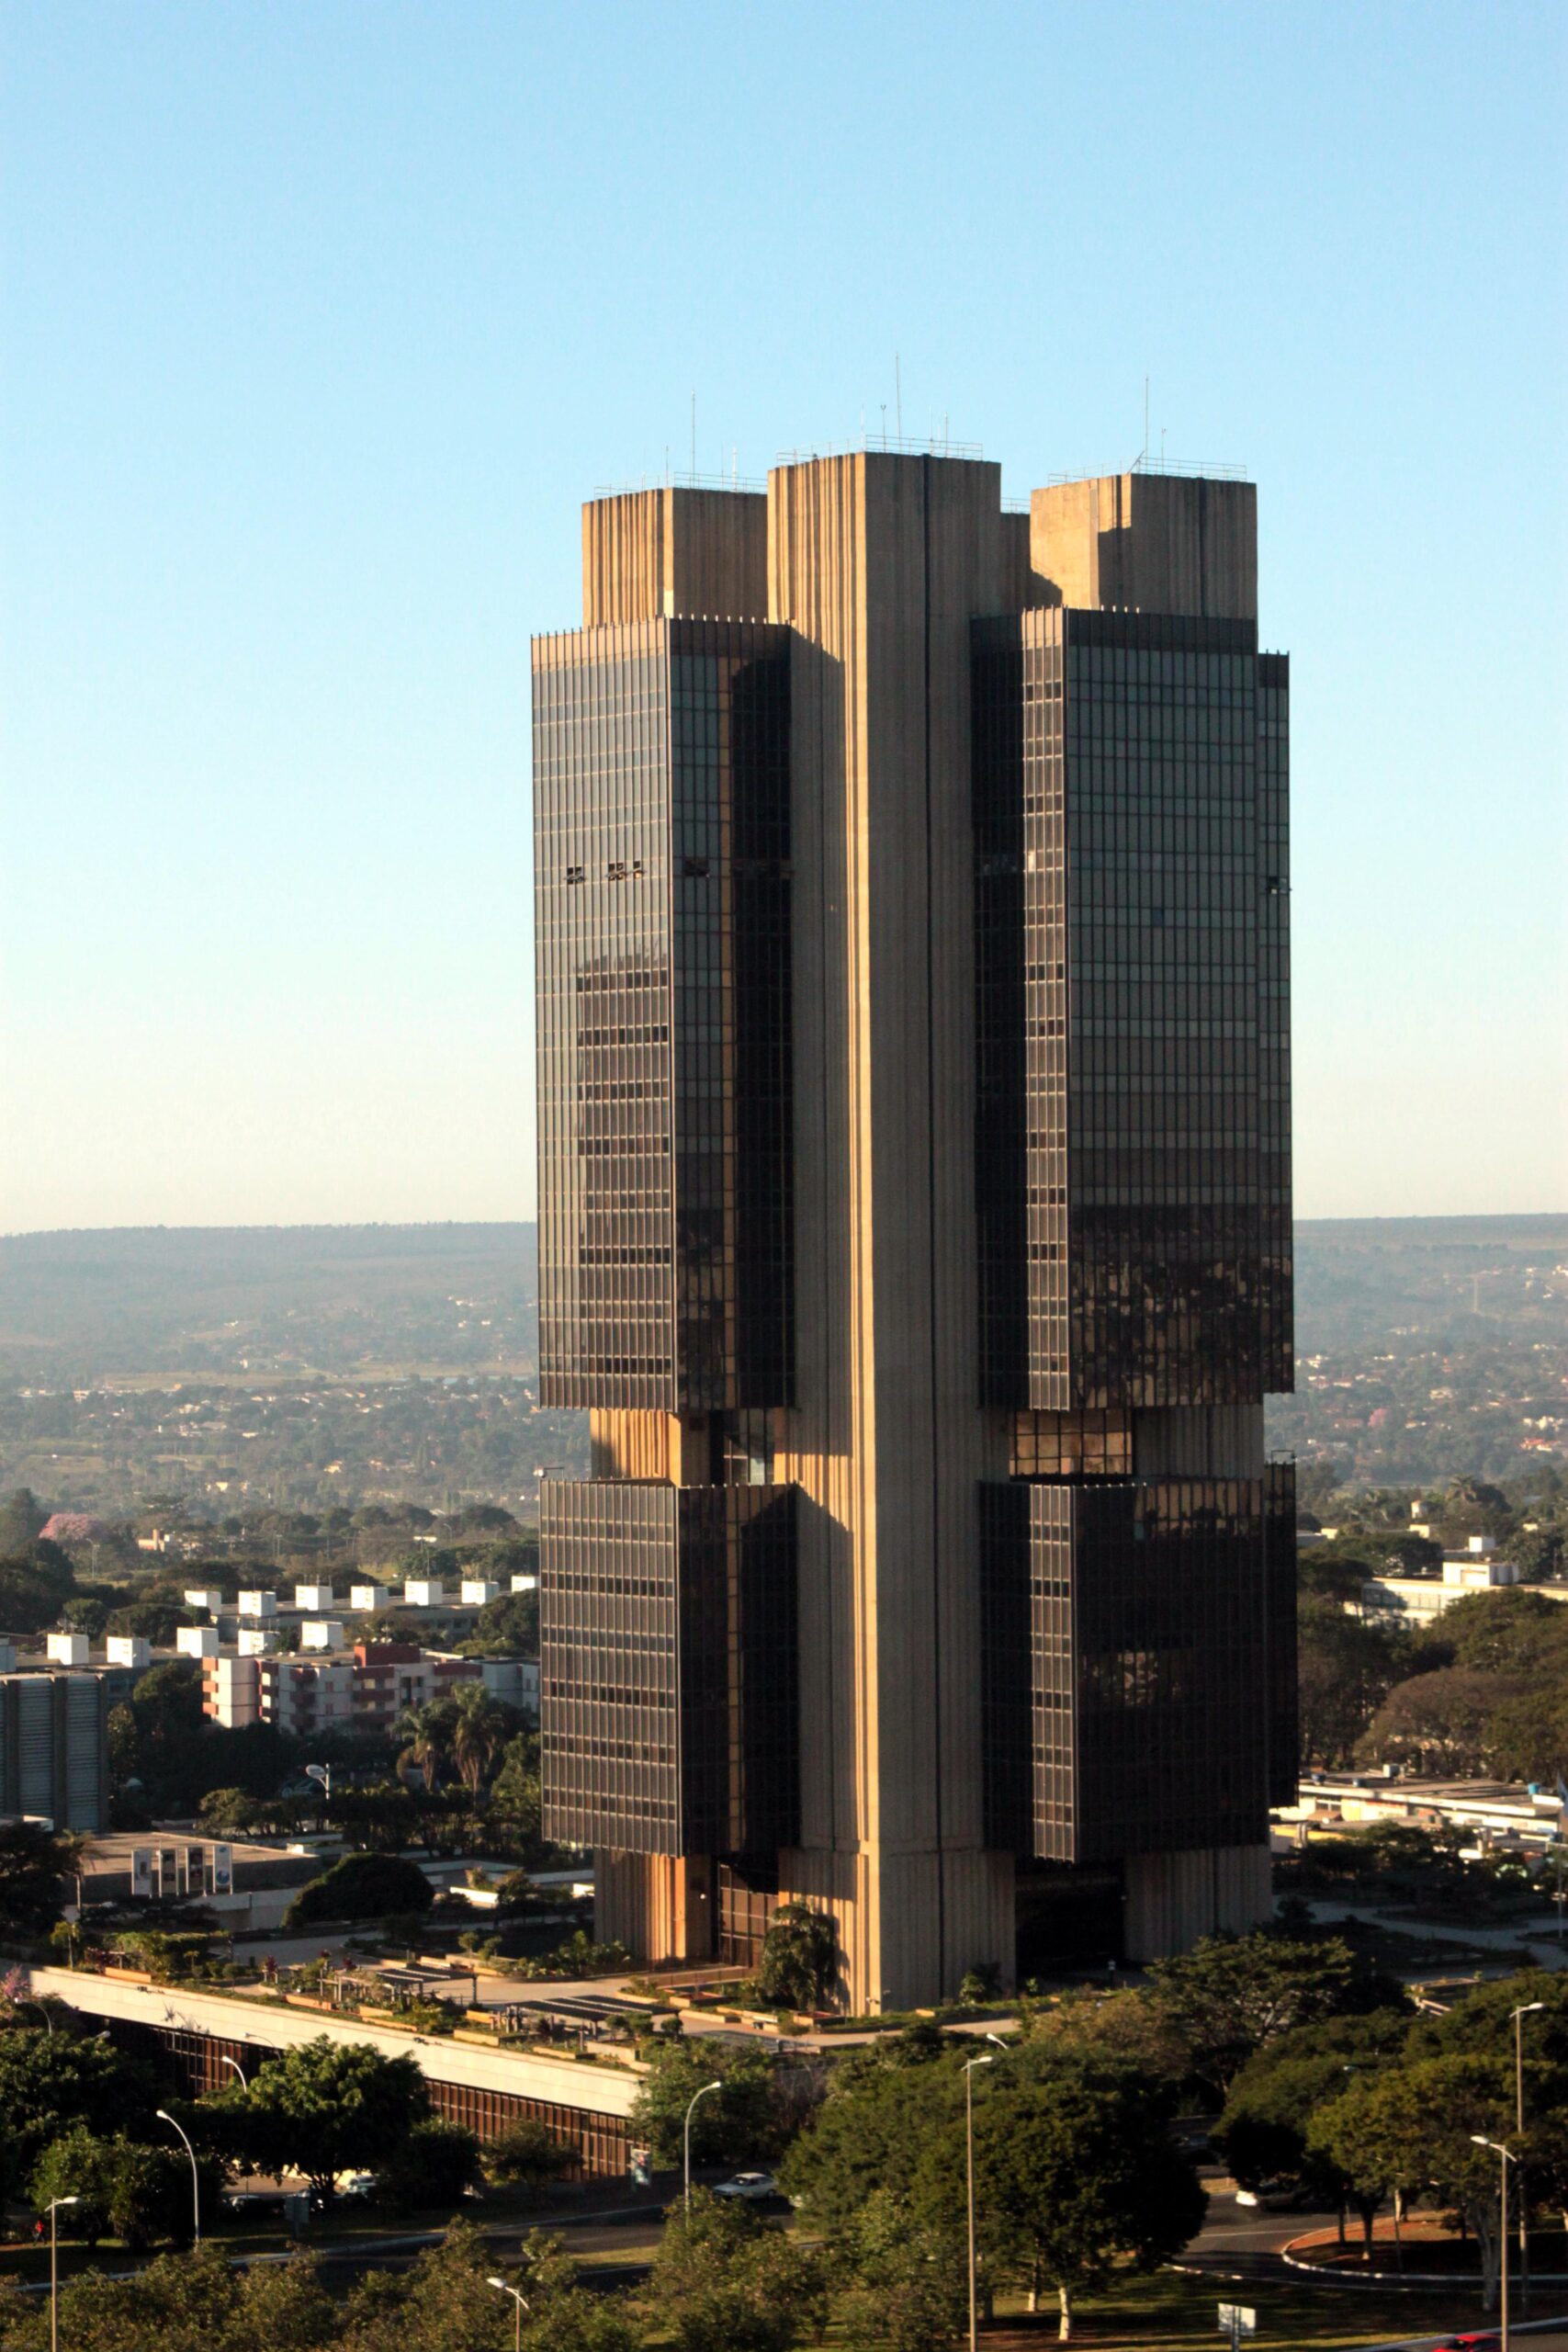
O Comitê de Política Monetária (Copom) do Banco Central reduziu a Selic para 14% ao ano, em um corte de 0,25 ponto percentual. Essa foi a quarta redução consecutiva promovida pelo colegiado ao longo de 2026. Assim, a decisão confirma a trajetória gradual de afrouxamento monetário iniciada após um longo período de juros nas máximas do ciclo.
Selic para 14% ao ano ainda não resolve os juros reais altos
Apesar da sequência de cortes, o Brasil segue com uma das taxas de juros reais mais altas do mundo. O cálculo desconta a inflação projetada para os próximos meses. Essa característica é historicamente recorrente na política monetária brasileira. Por um lado, ela atrai capital estrangeiro para a renda fixa local; por outro lado, encarece o crédito para famílias e empresas no país.
Entre os efeitos esperados da flexibilização gradual da Selic está o estímulo ao consumo e ao setor de varejo. Esse setor tende a se beneficiar de linhas de crédito mais baratas. Porém, especialistas ponderam que o nível ainda elevado da taxa básica continua pesando sobre o endividamento das famílias. Além disso, o custo do crédito consignado e do financiamento imobiliário segue influenciando diretamente o desempenho do mercado de trabalho.
Como a Selic afeta investimentos e crédito no Brasil
A Selic é o principal instrumento de política monetária do Banco Central, usado para controlar a inflação por meio do custo do crédito. Cada decisão do Copom é acompanhada de perto pelo mercado financeiro. Afinal, a taxa básica influencia diretamente o rendimento de aplicações como o Tesouro Selic, CDBs e a própria caderneta de poupança.



Deixe um comentário
Você precisa fazer o login para publicar um comentário.