Negócios bilionários, domínio industrial e mineração em áreas de conflito explicam a corrida por esses elementos. Mas o que está comprovado sobre compra de terras, crime organizado e sanções contra brasileiros?
Reportagem explicativa e análise documental • Apuração atualizada em 29 de setembro de 2026
Um carro elétrico pode ter bateria, software e carroceria prontos e ainda depender de um componente pequeno para sair da fábrica: um ímã. Certos modelos de motores, assim como equipamentos industriais e turbinas eólicas, usam ímãs de alto desempenho fabricados com elementos cujos nomes quase nunca aparecem na publicidade do produto. Neodímio. Praseodímio. Disprósio. Térbio.
Quando o fornecimento desses materiais sofre uma interrupção, a consequência pode atravessar continentes. Foi o que os controles chineses de exportação de 2025 demonstraram: fabricantes de automóveis enfrentaram dificuldades para obter ímãs, e algumas operações reduziram ou interromperam temporariamente a produção. A Agência Internacional de Energia registrou esse impacto. Fonte: AIE, relatório sobre terras raras.
É nessa disputa que o Brasil ganhou protagonismo. Em setembro de 2026, a americana USA Rare Earth informou ter concluído a combinação com a Serra Verde, dona de uma operação de terras raras em Goiás. O negócio havia sido anunciado por aproximadamente US$ 2,8 bilhões. Uma jazida brasileira passou a integrar um projeto empresarial de abastecimento industrial fora da Ásia. Fontes: anúncio da aquisição e conclusão da operação.
A história envolve dinheiro, tecnologia, soberania e territórios. Também envolve áreas de mineração controladas por grupos armados e uma quantidade crescente de interpretações que misturam fatos com suspeitas. Para entender o que está em jogo, é preciso seguir o caminho do mineral — e dos documentos.
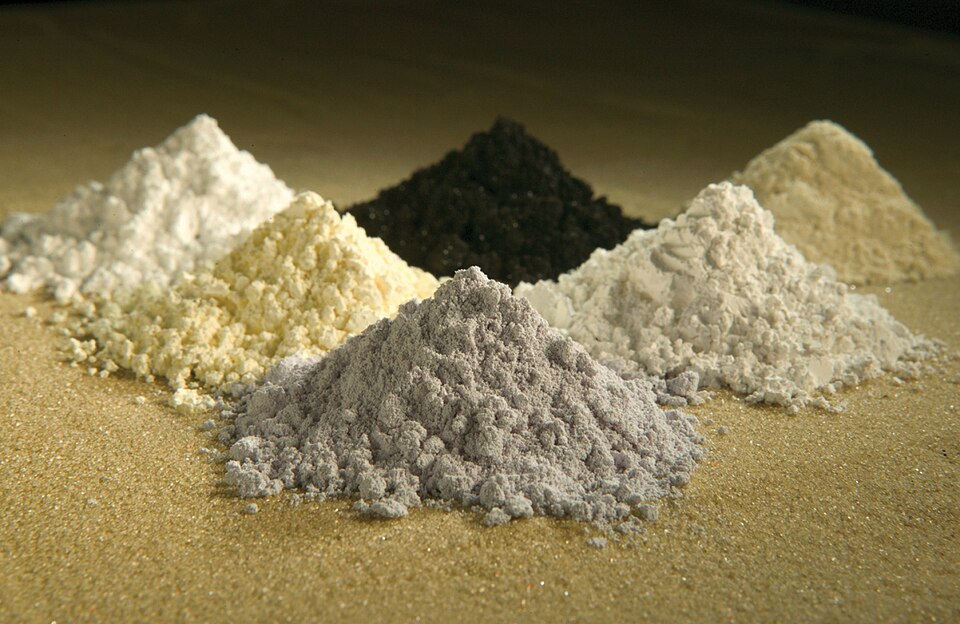
Óxidos de terras raras: materiais de aparência discreta empregados em cadeias industriais estratégicas. Foto: Peggy Greb / USDA Agricultural Research Service, domínio público. Origem e licença.
O nome engana: terras raras não são um tipo de terra
Terras raras são um grupo de 17 elementos químicos: os 15 lantanídeos da tabela periódica, mais escândio e ítrio. Não se trata de solo fértil, de uma categoria de imóvel rural ou de uma substância única retirada pronta de uma mina.
O adjetivo “raras” também induz ao erro. Vários desses elementos são relativamente abundantes na crosta terrestre. O difícil é encontrar concentrações aproveitáveis e separar elementos de comportamento químico parecido, obtendo produtos que atendam às exigências da indústria. Uma ocorrência geológica pode ser interessante para pesquisa e, ainda assim, não sustentar uma operação comercial. Fonte: Serviço Geológico do Brasil.
Outra distinção fundamental: lítio, nióbio, cobre, níquel e cobalto não são terras raras. Eles podem integrar políticas de minerais críticos ou estratégicos, mas pertencem a outros grupos. Chamar toda aquisição de uma mineradora de lítio ou nióbio de “compra de terras raras” distorce o debate.
“Crítico” é uma classificação econômica e estratégica, relacionada, entre outros fatores, à importância do material e à vulnerabilidade do abastecimento. “Terra rara” identifica uma família de elementos. A legislação brasileira de 2026 adota uma definição de criticidade que considera dependência externa, concentração do fornecimento e obstáculos tecnológicos. Fonte: Lei nº 15.506/2026.
Por que esses elementos mobilizam governos e indústrias
As propriedades magnéticas, ópticas e químicas das terras raras permitem aplicações diferentes. Algumas ajudam a produzir ímãs; outras são usadas em materiais luminescentes, catalisadores, vidros especiais e tecnologias médicas. Não existe uma única função compartilhada por todos os elementos do grupo. Fonte: Ministério de Minas e Energia.
Na atual disputa industrial, quatro nomes merecem atenção especial. Neodímio e praseodímio entram na fabricação de ímãs de alto desempenho; disprósio e térbio podem melhorar características como a resistência à perda de magnetização em temperaturas elevadas. As aplicações incluem determinados motores elétricos, aerogeradores e equipamentos de defesa. Fonte: AIE.
O peso estratégico não depende apenas do volume utilizado. Um insumo pode representar uma pequena parcela da massa ou do custo de um produto e, mesmo assim, ser indispensável para terminá-lo. O problema de uma fábrica não é necessariamente pagar mais pelo material: pode ser não conseguir recebê-lo no prazo e na especificação necessários.
Por isso, a competição envolve tanto a disponibilidade física quanto a capacidade de garantir entregas previsíveis. Contratos de longo prazo e estoques podem ser tão relevantes quanto a inauguração de uma mina.
A vantagem chinesa está principalmente depois da mineração
A China não se tornou central nesse mercado apenas por ter depósitos minerais. O país consolidou capacidade de transformação e fabricação de componentes.
Segundo a AIE, considerando os dados de 2024 para as terras raras usadas em ímãs, a participação chinesa foi de aproximadamente 60% na mineração e 91% no refino. Na produção de ímãs permanentes sinterizados, chegou a 94%. Esses percentuais se referem a etapas e recortes específicos; não significam que a China seja proprietária de 94% das reservas mundiais. Fonte: AIE, análise da concentração industrial.
A diferença ajuda a explicar um aparente paradoxo: abrir uma mina fora da China não garante independência em relação à China. O material pode continuar precisando de separação, refino ou transformação em instalações chinesas.
A cadeia vai da extração ao beneficiamento, à separação dos elementos, à produção de metais e ligas e à fabricação dos ímãs. Cada etapa exige equipamentos, conhecimento e controle de qualidade. O relatório da AIE identifica justamente a fabricação de ímãs como um dos principais obstáculos à diversificação. Fonte: AIE, cadeia produtiva e capacidade industrial.
Quem controla a passagem entre a rocha e o componente industrial pode exercer influência mesmo sem ser dono da jazida.
Comprar uma mineradora não é comprar um país
A expressão “China e Estados Unidos estão comprando terras” reúne operações muito diferentes. Há compra de imóveis, aquisição de ações, transferência de controle empresarial, financiamento de projetos e contratos que reservam a produção futura para um comprador.
No Brasil, o proprietário do terreno não se torna automaticamente proprietário das jazidas. A Constituição distingue o solo dos recursos minerais, que pertencem à União. O aproveitamento mineral depende do regime e dos títulos aplicáveis. Essa separação é explicada pela Agência Nacional de Mineração. Fonte: ANM, direitos do superficiário.
Isso não torna irrelevante a entrada de capital estrangeiro. Uma aquisição pode mudar quem decide sobre investimento, destino das vendas e organização da produção. Mas a descrição precisa do negócio é indispensável para avaliar seu alcance.
Para afirmar que determinado país comprou milhares de hectares com a finalidade de explorar terras raras, seria necessário identificar imóveis, compradores, registros e vínculo mineral. Os exemplos documentados nesta reportagem demonstram sobretudo controle empresarial e acesso ao fornecimento, não uma contagem comprovada de terras brasileiras compradas por governos estrangeiros.
Há ainda uma diferença entre pedido de pesquisa e mina. Um requerimento registra interesse em uma área; não comprova reserva economicamente aproveitável, licença ambiental ou autorização para iniciar a lavra. A ANM descreve pesquisa, lavra e beneficiamento como atividades com etapas e regimes próprios. Fonte: ANM, exploração mineral.
Goiás: o negócio que aproximou a produção brasileira da estratégia americana
Em 20 de abril de 2026, a USA Rare Earth anunciou o acordo para adquirir 100% do grupo Serra Verde, proprietário da mina e da unidade de processamento Pela Ema, em Goiás. O valor indicado no anúncio foi de aproximadamente US$ 2,8 bilhões.
O comunicado descreveu também um acordo de compra de produção de 15 anos com uma estrutura apoiada por participantes governamentais americanos e capital privado, incluindo preços mínimos para elementos magnéticos. Portanto, o interesse não estava limitado ao terreno ou ao minério ainda no subsolo: alcançava a destinação comercial da produção. Fonte: USA Rare Earth, comunicado de abril de 2026.
Em comunicado de 4 de setembro, a empresa informou que a combinação havia sido concluída no dia anterior. O documento situa o início da produção da operação goiana em janeiro de 2024 e apresenta metas de expansão. Essas metas são projeções empresariais, não produção já realizada. Fonte: USA Rare Earth, comunicado de setembro de 2026.
O envolvimento público americano também aparece em um documento independente do anúncio de compra: a agência de financiamento ao desenvolvimento dos Estados Unidos, DFC, informou ter assinado um empréstimo de US$ 565 milhões para otimizar e expandir Pela Ema. A própria agência apresentou o projeto como parte da formação de uma fonte de terras raras alinhada ao Ocidente. Fonte: DFC.
O conjunto revela uma política industrial explícita. Financiamento, participação empresarial e compromisso de compra podem ser combinados para reduzir o risco de um projeto e assegurar abastecimento.

Vila de Furnas, em Minaçu (GO), em dezembro de 2010. Fotografia de contexto do município, não da mina Pela Ema. Foto: PradoJuliano / Wikimedia Commons, CC BY 3.0. Sem alterações pela reportagem.
A China também compra empresas e amarra o fornecimento
Um caso documentado é o da australiana Peak Rare Earths, ligada ao projeto Ngualla, na Tanzânia. Em maio de 2025, a companhia anunciou um acordo de aquisição por uma subsidiária da chinesa Shenghe.
O comunicado à bolsa australiana registrava que a Shenghe já era acionista relevante e possuía direitos contratuais sobre 100% da produção de terras raras de Ngualla. O exemplo mostra como o acesso ao material pode ser negociado antes mesmo da conclusão de uma aquisição integral. Fonte: comunicado da Peak à ASX.
No Brasil, a presença chinesa na mineração inclui a compra, pela CMOC, dos negócios de nióbio e fosfato anteriormente pertencentes à Anglo American, em 2016. A operação consta da história corporativa da empresa. É uma aquisição mineral real, mas não deve ser apresentada como compra de terras raras: nióbio e fosfato são outros produtos. Fonte: CMOC, histórico de aquisições.
Os casos não autorizam atribuir uma mesma intenção a toda empresa de origem chinesa ou americana. Permitem, porém, identificar instrumentos recorrentes: adquirir ativos, financiar sua expansão e garantir quem receberá o produto. A disputa econômica pode avançar por esses instrumentos sem qualquer mudança formal de fronteira.
Os EUA passaram a garantir preços e financiar fábricas
A reação americana também acontece dentro dos Estados Unidos. Em julho de 2025, a MP Materials anunciou uma parceria com o Departamento de Defesa que incluía investimento de US$ 400 milhões em ações preferenciais e um compromisso de preço mínimo de US$ 110 por quilograma para determinados produtos de neodímio-praseodímio, por dez anos.
O acordo previa ainda mecanismos de compra da produção de uma nova fábrica de ímãs. São medidas destinadas a tornar economicamente viável uma cadeia que precisa competir com fornecedores já estabelecidos. Fonte: MP Materials, anúncio da parceria.
Em agosto de 2025, o Departamento de Defesa confirmou a execução de um empréstimo de US$ 150 milhões para acrescentar capacidade de separação de terras raras pesadas em Mountain Pass, na Califórnia. Fonte: Departamento de Defesa dos EUA.
A leitura econômica é clara: quando um governo considera um insumo essencial à segurança nacional, pode aceitar custos e riscos que investidores privados, sozinhos, não assumiriam. A disputa passa a envolver orçamento público, desenvolvimento tecnológico e contratos de defesa, além dos preços de mercado.

Mountain Pass, Califórnia: registro histórico da mina e de suas instalações em 16 de novembro de 2010. A fotografia não representa a configuração atual da operação. Foto: AlanM1 / Wikimedia Commons, CC BY 3.0, sem edição pela reportagem. Arquivo original e autoria.
Groenlândia e Ucrânia: territórios, minerais e acordos diferentes
A Groenlândia entrou nessa discussão com as declarações de Donald Trump sobre aquisição e controle do território. A cronologia reunida pela Associated Press registra manifestações desde 2019, novas declarações em 2024 e 2025 e a continuidade da tensão em 2026. Interesse declarado, entretanto, não equivale a uma compra concretizada. Fonte: AP, cronologia da disputa.
Na Ucrânia, o instrumento foi outro: um acordo para estabelecer um fundo conjunto de investimento e reconstrução, assinado com os Estados Unidos em 30 de abril de 2025. O Tesouro americano confirmou sua criação. Fonte: Tesouro dos EUA.
O Ministério da Economia ucraniano afirmou que o país conservaria a propriedade do subsolo e de seus recursos naturais. Portanto, descrever o acordo simplesmente como “venda das terras ucranianas aos EUA” omite sua estrutura e contradiz a explicação oficial de Kiev. Fonte: Ministério da Economia da Ucrânia.
Os três exemplos — aquisição empresarial no Brasil, pretensão territorial na Groenlândia e fundo de investimento na Ucrânia — não são intercambiáveis. Misturá-los produz uma narrativa mais simples, mas menos fiel aos fatos.

Nuuk, na Groenlândia, em junho de 2025. A vista urbana contextualiza o território citado na disputa geopolítica; não mostra uma jazida mineral. Foto: Quintin Soloviev / Wikimedia Commons, CC BY 4.0. Sem alterações pela reportagem.
Onde há controle armado sobre terras raras: o caso de Myanmar
A conexão entre minerais estratégicos e violência é concreta em Myanmar. Uma investigação da Global Witness, publicada em 2024, documentou a expansão da mineração de terras raras pesadas no estado de Kachin, em um ambiente de conflito e fraca proteção às comunidades.
A organização estimou em US$ 1,4 bilhão o comércio desses materiais com a China em 2023 e relatou impactos sobre água, terras agrícolas e moradores. Trata-se de investigação de uma organização independente, com metodologia e fontes próprias; suas conclusões devem ser atribuídas a ela. Fonte: Global Witness, investigação sobre Kachin.
Em novembro de 2024, a Associated Press noticiou a tomada de Kanpaiti, importante passagem fronteiriça e polo mineral, pelo Exército de Independência Kachin. A reportagem descreveu uma rede de minas não licenciadas anteriormente controlada por uma milícia e o envio de materiais para compradores chineses. Fonte: AP, tomada do polo de mineração.
O caso mostra como controlar uma estrada, uma fronteira ou a segurança de uma mina pode permitir cobrança de taxas e influência sobre o fornecimento. Mas grupos insurgentes, milícias ligadas a regimes e facções criminosas não são categorias idênticas. A natureza e a responsabilidade de cada ator precisam ser investigadas separadamente.
A existência desse circuito tampouco prova que todo comprador final saiba a origem de cada lote, ou que todo produto chinês contenha material ilícito. A questão relevante é a rastreabilidade: como demonstrar de onde veio o mineral e quais intermediários foram pagos?

Encontro dos rios Mali e N’mai, em Myitsone, no estado de Kachin, Myanmar, em registro de 2018. Imagem de contexto regional: não retrata uma mina nem documenta contaminação ou atividade criminosa. Foto: Thawng / Wikimedia Commons, CC BY-SA 4.0. Sem alterações pela reportagem.
E no Brasil? O crime na mineração é comprovado, mas não em todos os minérios
O Brasil possui casos documentados de exploração mineral em áreas dominadas por facções. Em setembro de 2025, a Polícia Federal divulgou uma operação na Terra Indígena Sararé, em Mato Grosso, contra garimpo ilegal, comércio ilícito de ouro e organização criminosa. Segundo a PF, a área era dominada por facções; agentes foram recebidos com disparos de fuzil, e foram apreendidos armas, explosivos, ouro e mercúrio. Fonte: Polícia Federal.
No território Yanomami, documentos governamentais também descrevem o combate às cadeias logísticas do garimpo de ouro e cassiterita. Cassiterita é um minério de estanho, não uma terra rara. Fonte: Ministério dos Povos Indígenas.
Esses fatos comprovam a presença do crime organizado em atividades minerais. Não comprovam que PCC ou Comando Vermelho dominem a produção brasileira de terras raras, nem que controlem a Serra Verde ou outras empresas citadas nesta reportagem. Não foi localizada, no conjunto de fontes consultadas, documentação suficiente para sustentar essas acusações específicas.
A distinção não diminui o problema. Ela evita associar empresas, trabalhadores ou regiões a crimes sem evidência. A fiscalização de novos projetos pode se beneficiar das lições do garimpo ilegal, especialmente sobre financiamento, intermediários e origem dos recursos, sem presumir que toda operação mineral seja criminosa.
As sanções dos EUA contra brasileiros foram motivadas pelas terras raras?
Esta é uma das perguntas mais sensíveis — e exige separar três assuntos: tarifas sobre mercadorias, sanções financeiras contra pessoas ou entidades e negociações minerais.
Em 30 de julho de 2025, a Casa Branca editou uma ordem que impunha uma tarifa adicional de 40% sobre determinados produtos brasileiros, com exceções. O texto invocou ações do governo e do Judiciário brasileiros, disputas envolvendo plataformas americanas e o tratamento dado a Jair Bolsonaro. Esses eram os fundamentos declarados pela administração Trump. Fonte: ordem executiva da Casa Branca.
Na mesma data, o Tesouro anunciou sanções contra Alexandre de Moraes com base em acusações de violações de direitos e supressão de liberdade de expressão. A existência da sanção é um fato documental; a caracterização das condutas corresponde às alegações do governo americano, não a uma conclusão independente desta reportagem. Fonte: Tesouro dos EUA, decisão de julho de 2025.
É indispensável atualizar essa história: em 12 de dezembro de 2025, a OFAC registrou a retirada de Moraes, de sua esposa e do Instituto Lex da lista correspondente. Repetir a notícia de julho sem essa informação criaria uma impressão desatualizada. Fonte: OFAC, remoções de dezembro de 2025.
Outra frente aparece em 1º de julho de 2026. Um boletim do Tesouro anunciou sanções contra dois brasileiros e quatro empresas, três brasileiras e uma portuguesa, por alegadas ligações com o PCC. O documento atribuiu a ação a investigações sobre lavagem de dinheiro e receitas do tráfico. Fonte: boletim oficial do Tesouro.
Nenhum desses documentos demonstra que o objetivo das medidas fosse obrigar o Brasil a entregar jazidas. Também não estabelece uma troca comprovada entre concessões minerais e retirada de sanções.
Isso encerra a discussão geopolítica? Não. O interesse americano nos minerais brasileiros está documentado pelo financiamento e pelos negócios descritos anteriormente. Recursos estratégicos podem ampliar a importância de um país nas negociações. A inferência plausível é que minerais integram o contexto de poder e interesses; a afirmação de que foram a causa oculta das sanções exige provas adicionais.
Coincidência de datas, reuniões ou interesses não substitui um contrato, uma declaração explícita ou documentação que conecte as decisões. A cobertura jornalística pode investigar essa hipótese sem apresentá-la como descoberta consumada.
O Brasil tem reservas enormes. Isso ainda não é uma indústria completa
O Mineral Commodity Summaries 2026, do Serviço Geológico dos Estados Unidos, registra reservas brasileiras estimadas em 21 milhões de toneladas, expressas em equivalente de óxidos de terras raras. O volume coloca o país entre os principais detentores mundiais. Reservas não são toneladas já extraídas, nem receita garantida: seu aproveitamento depende de condições técnicas e econômicas. Fonte: USGS, edição de 2026.
A geografia brasileira é diversa. A ANM relaciona depósitos e ocorrências associados a formações de Minas Gerais, Goiás, São Paulo, Amazonas, Rio de Janeiro e Rondônia, entre outros locais. Isso ajuda a evitar outra simplificação: a pauta não se resume à Amazônia. Fonte: ANM, Sumário Mineral.
Há esforços para desenvolver etapas industriais no país. Em maio de 2026, o MME divulgou visita ao projeto MagBras, em Lagoa Santa, voltado à fabricação, aplicação e reciclagem de ímãs permanentes de terras raras. O objetivo anunciado é construir capacidade nacional ao longo desse ciclo. A existência do projeto, porém, não equivale à comprovação de autossuficiência comercial. Fonte: MME, projeto MagBras.
No plano institucional, a Lei nº 15.506, sancionada em 16 de setembro de 2026, criou a Política Nacional de Minerais Críticos e Estratégicos e um conselho para sua industrialização. O Ministério da Fazenda apresenta como diretriz ampliar pesquisa, beneficiamento e transformação no Brasil, reduzindo a concentração na exportação de matérias-primas. Fonte: Ministério da Fazenda.
O resultado dependerá da execução. Uma política pode anunciar objetivos; o leitor deve acompanhar fábricas efetivamente construídas, tecnologia absorvida, trabalhadores formados e produtos vendidos.
A transição energética também deixa rejeitos
Ser útil a uma tecnologia de baixa emissão não torna a extração de um mineral automaticamente limpa. O impacto depende do depósito, do método de extração, dos reagentes, da gestão da água e do destino dos resíduos.
Estudos do USGS descrevem problemas ambientais associados ao processamento de terras raras e à presença de tório e urânio em determinados minérios. Esses elementos naturais podem exigir cuidados específicos com rejeitos e exposição. Não se deve, contudo, presumir a mesma composição ou o mesmo risco para todas as jazidas. Fonte: USGS, estudo técnico sobre terras raras.
A experiência de Myanmar mostra o custo de expandir a oferta sem proteção adequada às comunidades. A resposta não precisa ser escolher entre tecnologia e proteção ambiental. Precisa incluir verificação de origem, monitoramento e responsabilidade por danos, desde a abertura até o fechamento da operação.
Para o Brasil, um projeto competitivo deveria ser avaliado também pelo que deixa depois da lavra: qualidade da água, recuperação da área, capacidade industrial e condições de vida no município. O volume exportado é apenas uma parte do resultado.
O que acompanhar daqui para a frente
Uma forma de avaliar a corrida sem depender de slogans é observar cinco questões concretas:
- Quem controla o empreendimento? Identificar acionistas e financiadores é mais informativo do que olhar apenas a nacionalidade divulgada no nome da empresa.
- Para onde vai a produção? Um contrato de compra de longo prazo pode limitar o destino comercial do material, mesmo sem transferir a propriedade da mina.
- Onde ocorre a transformação? Extrair no Brasil e fabricar o componente no exterior produz uma distribuição de empregos e conhecimento diferente da industrialização local.
- Quem assume os riscos? Financiamento público, garantias de preço e incentivos devem ser confrontados com contrapartidas verificáveis.
- É possível rastrear o material? A origem documentada ajuda a distinguir mineração regular de circuitos associados a violência, fraude e destruição ambiental.
Esses critérios são uma proposta de leitura dos negócios, não uma acusação genérica contra investidores estrangeiros. Podem ser aplicados a companhias brasileiras, chinesas, americanas ou de qualquer outra origem.
A disputa decisiva acontece entre a mina e a fábrica
A corrida pelas terras raras é real. Existem aquisições, empréstimos públicos, contratos de fornecimento, controles de exportação e conflitos em áreas produtoras. A documentação permite mostrar esses movimentos sem transformar toda negociação em conquista territorial ou toda crise diplomática em prova de uma conspiração mineral.
O Brasil tem a oportunidade de negociar a partir de recursos relevantes e de iniciativas industriais próprias. Também enfrenta o risco de medir sucesso apenas pelo dinheiro anunciado e pelo minério que sai do país.
A pergunta que merece permanecer depois das manchetes é mais exigente: quanto dessa riqueza será convertido em conhecimento, produção e capacidade de decisão no Brasil?
Porque uma jazida pode colocar um país no mapa dos interesses globais. O que ele faz entre a mina e a fábrica ajuda a definir seu lugar nesse mapa.
Nota de apuração: reportagem preparada com documentos públicos, comunicados empresariais, fontes técnicas e investigações identificadas nos links. Comunicados comprovam o que empresas e governos anunciaram; projeções e acusações são atribuídas aos seus autores. Não foram realizadas entrevistas próprias. A pesquisa não encontrou base suficiente para afirmar controle das mineradoras brasileiras citadas por facções ou uma troca comprovada de jazidas por retirada de sanções. Fotografias reais, sem geração por IA, com autoria e condições de reutilização indicadas.





Deixe um comentário
Você precisa fazer o login para publicar um comentário.